Atur Keuangan Keluarga Stabilitas finansial keluarga menjadi fondasi utama dalam menciptakan ketenangan hidup. Anda dapat mewujudkan berbagai impian jangka panjang bersama pasangan dan buah hati. Oleh karena itu, kondisi ini menuntut kesadaran penuh Anda untuk menyusun strategi atur keuangan keluarga secara cermat. Selain itu, Anda pasti menginginkan dompet rumah tangga yang selalu aman. Anda juga terhindar dari jeratan utang konsumtif dan memiliki dana darurat memadai. Selanjutnya, mari kita bedah ulasan mendalam mengenai pengelolaan finansial ini. Wawasan ekonomi keluarga Anda akan semakin matang. Ulasan ini berakar pada standar perencanaan keuangan modern.
1. Menerapkan Metode Budgeting Rumah Tangga: Kunci Pengendalian Arus Kas Bulanan
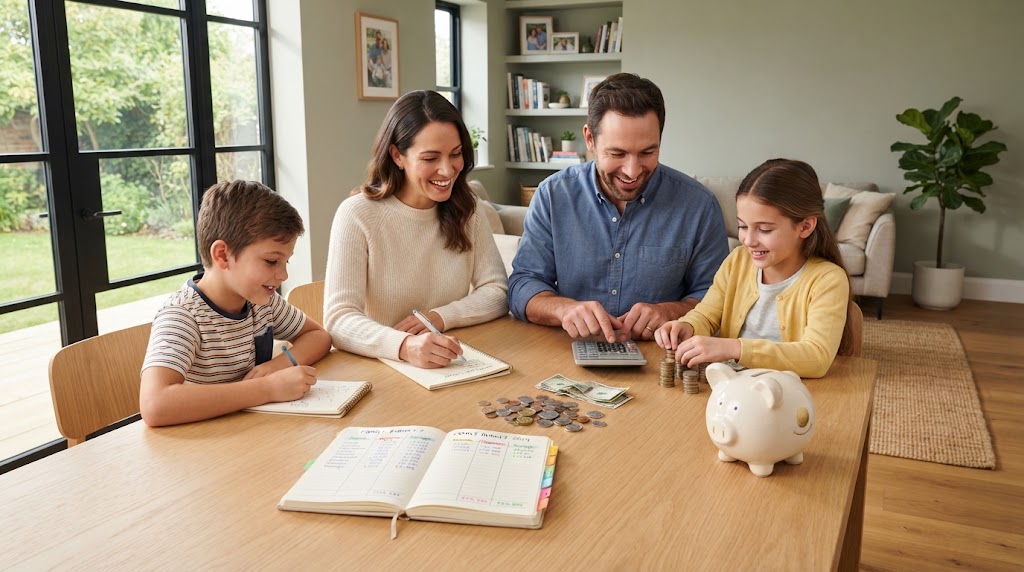
Aspek paling krusial dalam mengatur uang masuk keluarga terletak pada ketelitian Anda. Anda harus membagi pendapatan bulanan ke dalam pos pengeluaran jelas. Anda dapat memulai pengelolaan finansial rumah tangga dengan membagi pos kebutuhan pokok. Masukkan pula cicilan tanggungan serta tabungan masa depan anak secara proporsional. Pembagian porsi terstruktur ini memastikan pengeluaran harian tetap terkontrol. Anda tidak mengorbankan kualitas hidup anggota keluarga.
Selain itu, proses mencatat setiap transaksi harian menuntut tingkat kedisiplinan tinggi. Anda menghindari terjadinya kebocoran anggaran rumah tangga. Di samping itu, Anda wajib memangkas pengeluaran impulsif. Pengeluaran ini tidak memberikan nilai manfaat jangka panjang bagi masa depan finansial keluarga.
- Sisihkan untuk Kebutuhan Pokok: Alokasikan porsi terbesar pendapatan untuk pos wajib. Pos ini meliputi belanja dapur, tempat tinggal, pendidikan anak, dan tagihan bulanan.
- Amankan Pos Tabungan: Prioritaskan transfer dana investasi atau tabungan pendidikan. Lakukan segera setelah gaji masuk ke rekening bersama.
2. Membangun Dana Darurat Keluarga dan Membebaskan Diri dari Jeratan Utang Konsumtif
Selanjutnya, selain membuat anggaran bulanan, Anda memerlukan ketersediaan dana darurat keluarga. Dana ini untuk menghadapi situasi tak terduga yang mengancam kestabilan finansial rumah tangga. Oleh karena itu, salah satu langkah penyelamatan utama adalah mengumpulkan cadangan kas. Kumpulkan setara enam hingga dua belas bulan pengeluaran rutin keluarga. Melalui cara ini, Anda tidak mudah panik saat menghadapi situasi krisis. Situasi krisis meliputi masalah kesehatan mendadak atau kehilangan sumber pemasukan utama.
Suasana mengelola utang menuntut ketegasan Anda bersama pasangan. Anda harus melunasi kewajiban cicilan berbunga tinggi terlebih dahulu. Gunakan metode bola salju untuk melunasinya. Kemudian, Anda harus menghindari penggunaan kartu kredit. Jangan biarkan gaya hidup konsumtif melampaui kemampuan bayar bulanan keluarga.
- Kumpulkan Dana Darurat: Simpan uang cadangan keluarga di rekening terpisah. Pastikan rekening tersebut aman dan mudah Anda cairkan sewaktu-waktu.
- Lunasi Utang Konsumtif: Selesaikan segera cicilan kartu kredit atau pinjaman. Langkah ini membuat arus kas rumah tangga kembali lega dan sehat.
3. Berinvestasi untuk Masa Depan Anak dan Meninjau Portofolio Keuangan Secara Berkala
Tidak kalah penting dari sekadar menabung, langkah menanamkan modal sangat krusial. Pilih instrumen investasi tepat untuk melawan laju inflasi biaya pendidikan anak. Anda dapat memilih reksa dana, emas, atau SBN. Sesuaikan pilihan dengan profil risiko dan tujuan keuangan jangka panjang keluarga. Anda sebaiknya menyisihkan sebagian kecil pendapatan secara konsisten. Lakukan setiap bulan untuk memetik hasil keuntungan optimal di masa depan.
Di samping pemilihan instrumen, Anda wajib melakukan evaluasi keuangan keluarga. Lakukan evaluasi secara rutin setiap akhir bulan. Anda melihat pos pengeluaran mana yang perlu diperbaiki. Selain itu, keberadaan tujuan keuangan jelas terbukti menjaga motivasi Anda. Anda dan pasangan terus konsisten berhemat.
- Pilih Instrumen Sesuai Profil: Pelajari karakteristik produk investasi keluarga. Pastikan produk tersebut aman dan terdaftar resmi di lembaga berwenang.
- Lakukan Evaluasi Bulanan: Periksa kembali catatan pengeluaran rumah tangga secara berkala. Pastikan target tabungan masa depan tercapai tepat waktu.
4. Menjaga Standar Keterbacaan dan Penggunaan Kata Transisi untuk Kenyamanan Membaca
Kenyamanan pembaca saat menikmati artikel finansial keluarga sangat dipengaruhi struktur kalimat ringkas. Anda juga memerlukan penggunaan kata penghubung harmonis. Mengingat standar penulisan digital menuntut kalimat pendek, Anda wajib menghindari paragraf padat. Oleh karena itu, Anda harus membiasakan diri memecah gagasan kompleks. Jadikan poin-poin singkat yang mudah dipindai mata pembaca.
Selanjutnya, Anda dapat mengaplikasikan aturan panjang kalimat di bawah dua puluh kata. Aturan ini menjaga ritme baca pembaca tetap nyaman. Di dalam tubuh tulisan, gunakan variasi kata transisi secara proporsional. Gunakan kata seperti “selain itu” atau “oleh karena itu”. Perawatan struktur kalimat ini menyempurnakan keseluruhan kualitas profesional konten Anda.
- Gunakan Paragraf Singkat: Batasi setiap paragraf maksimal tiga hingga empat baris. Tampilan visual tulisan terasa lebih longgar dan ramah pembaca ponsel.
- Pilih Diksi yang Relevan: Gunakan kosakata finansial rumah tangga yang mudah dipahami. Pembaca umum dapat mengerti tanpa kehilangan keakuratan informasi perencanaan uang.
5. Kesimpulan dan Refleksi Akhir: Meraih Kemerdekaan Finansial Keluarga Melalui Disiplin Pengelolaan
Eksplorasi pembahasan mendalam mengenai atur keuangan keluarga membuktikan suatu hal penting. Kestabilan ekonomi rumah tangga lahir dari kebiasaan menabung konsisten. Anggaran terstruktur juga memegang peran vital. Keberhasilan dalam merencanakan masa depan mapan bersumber dari kedisiplinan pembagian gaji. Komitmen bebas utang dan investasi tepat sasaran bersama pasangan melengkapinya. Oleh karena itu, nikmati setiap proses pengelolaan anggaran keluarga. Lakukan dengan penuh kesadaran dan ketekunan jangka panjang.
Selanjutnya, kedisiplinan mengontrol pengeluaran harian melindungi masa depan keluarga. Anda terhindar dari berbagai risiko krisis ekonomi tak terduga. Pada akhirnya, dedikasi Anda merawat keuangan rumah tangga terbayar lunas. Anda mendapatkan ketenangan batin dan kebebasan finansial di masa tua. Anda pun siap melangkah menyambut kehidupan keluarga yang jauh lebih sejahtera.