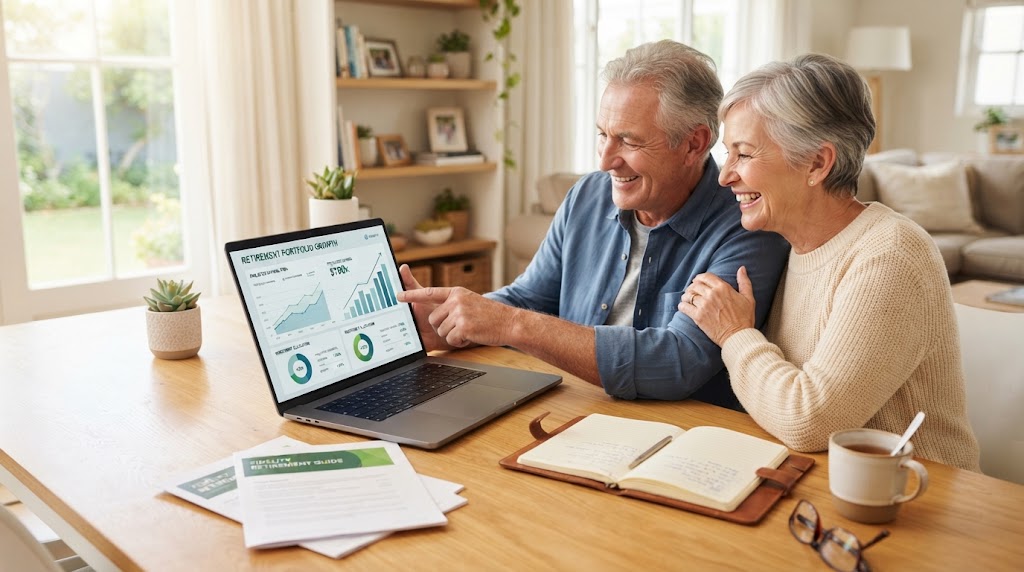
Perencanaan Dana Pensiun: Menyiapkan masa depan yang tenang dan mandiri secara finansial di hari tua memerlukan perencanaan keuangan yang matang sejak usia muda. Oleh karena itu, Anda harus mulai menghitung kebutuhan dana pensiun dari sekarang agar tidak mengalami kesulitan di kemudian hari. Meskipun usia produktif masih panjang, mengabaikan persiapan finansial jangka panjang membuat Anda rentan menghadapi risiko krisis keuangan saat masa tua tiba. Jadi, Anda perlu menyimak rangkuman lengkap mengenai persiapan dana pensiun berikut ini.
Selain itu, artikel komprehensif ini mengupas tuntas cara menghitung proyeksi kebutuhan biaya hidup, memilih instrumen investasi yang tepat, hingga memanfaatkan program jaminan hari tua. Di samping itu, penulis menyajikan panduan praktis agar Anda mampu membangun kekayaan secara konsisten tanpa mengorbankan kebutuhan harian. Selanjutnya, mari kita bedah berbagai pilar perencanaan tersebut secara mendalam di bawah ini.
1. Menghitung Proyeksi Kebutuhan Biaya Hidup di Hari Tua
Langkah awal yang wajib Anda lakukan dalam menyusun dana pensiun adalah memperkirakan besaran pengeluaran bulanan saat Anda sudah berhenti bekerja. Selaras dengan hal tersebut, Anda harus memperhitungkan faktor inflasi tahunan yang menggerus nilai daya beli uang di masa depan.
- Gunakan Rumus Evaluasi Biaya: Anda bisa mengalikan estimasi pengeluaran bulanan saat pensiun dengan perkiraan sisa usia harapan hidup setelah berhenti bekerja.
- Pisahkan Kebutuhan Pokok: Anda perlu memisahkan antara pos anggaran biaya kesehatan yang cenderung meningkat dan pos hiburan atau gaya hidup.
Kendati demikian, Anda harus bersikap realistis dalam menetapkan target angka tabungan agar rencana keuangan tersebut terasa masuk akal untuk dicapai. Terlebih lagi, perhitungan yang akurat menyelamatkan masa depan Anda dari kekurangan dana.
2. Memanfaatkan Program Jaminan Sosial dan Pemerintah
Pemerintah melalui badan penyelenggara jaminan sosial ketenagakerjaan telah menyediakan fasilitas resmi untuk membantu masyarakat menghimpun tabungan hari tua. Sebagai buktinya, keikutsertaan aktif dalam program pensiun wajib memberikan rasa aman finansial secara bertahap.
- Periksa Saldo Berkala: Anda wajib memantau perkembangan akumulasi saldo jaminan hari tua secara berkala melalui aplikasi layanan digital resmi.
- Maksimalkan Program Tambahan: Anda bisa mendaftarkan diri ke program pensiun sukarela tambahan jika perusahaan tempat Anda bekerja menyediakannya.
Selain itu, Anda harus memastikan perusahaan tempat Anda mencari nafkah selalu menyetorkan iuran bulanan tepat waktu tanpa ada keterlambatan. Oleh karena itu, hak finansial Anda di masa depan terlindungi dengan baik.
3. Memilih Instrumen Investasi Jangka Panjang yang Tepat
Menyimpan uang tunai di dalam tabungan biasa tidak akan pernah cukup untuk melawan laju inflasi harga kebutuhan pokok yang terus meroket setiap tahun. Dunia keuangan mencatat instrumen investasi seperti reksa dana saham, obligasi negara, atau emas sebagai pilihan terbaik pelindung kekayaan.
- Diversifikasi Aset Portofolio: Anda dapat membagi modal investasi ke dalam beberapa instrumen berbeda guna meminimalisir risiko kerugian pasar.
- Terapkan Konsistensi Menabung: Anda harus menyisihkan sebagian penghasilan bulanan secara rutin setiap tanggal gajian tanpa pernah absen.
Meskipun demikian, Anda wajib mengenali profil risiko pribadi terlebih dahulu sebelum memutuskan menanamkan modal pada produk investasi berimbal hasil tinggi. Terlebih lagi, pemahaman yang matang menghindarkan Anda dari investasi bodong.
4. Menghindari Jeratan Utang Konsumtif Sejak Usia Muda
Kebiasaan buruk menumpuk utang untuk membeli barang-barang keinginan yang bersifat konsumtif menjadi penghalang utama dalam mengumpulkan aset masa tua. Sebagai hasilnya, sebagian besar penghasilan bulanan Anda hanya habis untuk membayar cicilan berbunga tinggi.
- Batasi Penggunaan Kartu Kredit: Anda bisa melunasi tagihan kartu kredit secara penuh setiap bulan guna menghindari beban bunga akumulatif yang merugikan.
- Prioritaskan Kebutuhan Mendesak: Anda harus mendahulukan pembelian aset produktif seperti properti atau instrumen investasi ketimbang barang mewah.
Selanjutnya, Anda perlu membangun dana darurat setara dengan enam hingga dua belas kali pengeluaran bulanan di luar tabungan pensiun utama. Di samping itu, langkah bijak ini melindungi keuangan Anda dari musibah tak terduga.
5. Meninjau dan Mengevaluasi Rencana Keuangan Secara Berkala
Perjalanan menuju masa pensiun memakan waktu puluhan tahun, sehingga kondisi ekonomi dan kebutuhan hidup Anda pasti akan mengalami perubahan seiring berjalannya waktu. Oleh karena itu, Anda harus rutin meninjau target keuangan setiap tahun.
- Sesuaikan Nominal Tabungan: Anda bisa menaikkan porsi setoran dana pensiun setiap kali Anda menerima kenaikan gaji atau bonus tahunan.
- Konsultasi Perencana Keuangan: Anda dapat meminta bantuan tenaga ahli penasihat keuangan independen apabila Anda merasa bingung dalam menyusun strategi portofolio.
Kendati demikian, jangan pernah merasa terlambat untuk memulai menabung meskipun usia Anda saat ini sudah mendekati masa persiapan pensiun. Terlebih lagi, tindakan nyata hari ini jauh lebih baik daripada sekadar menunda-nunda.
Tips Tambahan Mempersiapkan Hobi Produktif di Masa Pensiun
Menjaga kesehatan mental dan fisik agar tetap aktif setelah berhenti bekerja dapat disiasati dengan merencanakan kegiatan menyenangkan berikut:
- Kembangkan Bisnis Skala Kecil: Anda bisa merintis hobi berkebun atau membuka usaha toko daring sederhana sebagai kegiatan mengisi waktu luang yang menghasilkan uang.
- Jaga Jaringan Sosial: Anda sebaiknya tetap aktif mengikuti kegiatan komunitas kemasyarakatan guna memperluas relasi pertemanan di masa tua.
Kesimpulan
Panduan perencanaan dana pensiun untuk masa depan yang aman membuktikan bahwa persiapan matang sejak dini menjamin ketenangan hidup di hari tua. Mulai dari menghitung proyeksi biaya, memanfaatkan program jaminan sosial, berinvestasi cerdas, menghindari utang konsumtif, hingga mengevaluasi keuangan secara berkala, setiap langkah melindungi masa depan Anda. Akhir kata, Anda bisa menikmati masa tua yang mandiri dan sejahtera melalui kedisiplinan hari ini. Pertahankan komitmen finansial Anda.