Cara mengatur keuangan menjadi bekal penting agar gaji bulanan tidak habis sebelum waktunya. Tanpa perencanaan yang jelas, uang bisa cepat terkuras untuk belanja harian, tagihan, cicilan, hingga pengeluaran kecil yang sering tidak terasa.
Kabar baiknya, kamu tidak harus memiliki gaji besar untuk mulai mengelola uang dengan lebih baik. Kuncinya adalah memahami kebutuhan, menetapkan batas pengeluaran, dan membangun kebiasaan menabung secara konsisten.
1. Catat Semua Pemasukan dan Pengeluaran
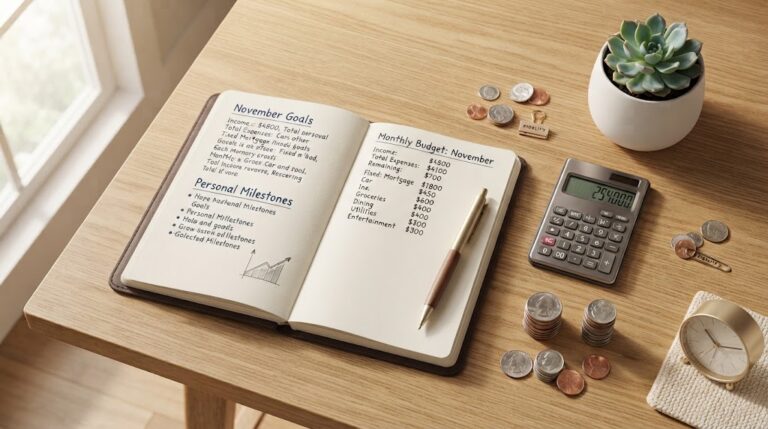
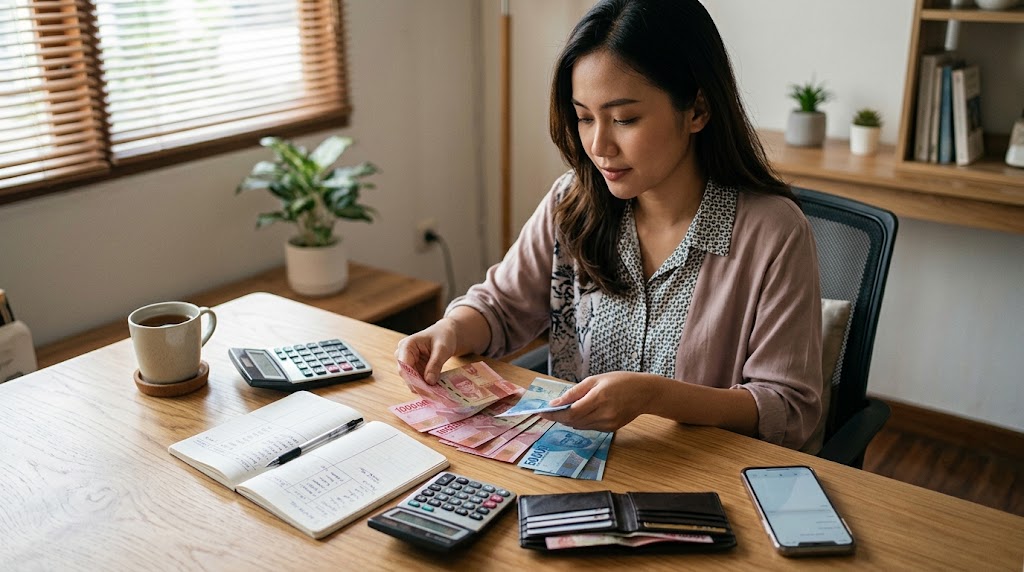
Langkah pertama adalah mengetahui ke mana uangmu pergi setiap bulan. Catat pemasukan dari gaji maupun sumber lain, kemudian tulis pengeluaran sekecil apa pun, termasuk biaya parkir, kopi, ongkos perjalanan, dan belanja spontan.
Kamu bisa menggunakan buku catatan, spreadsheet, atau aplikasi keuangan. Pilih cara yang paling mudah digunakan secara rutin.
Setelah satu bulan, periksa kembali catatan tersebut. Kamu mungkin menemukan pengeluaran yang sebenarnya bisa dikurangi, seperti langganan yang jarang digunakan atau kebiasaan membeli makanan di luar.
2. Bagi Gaji Berdasarkan Prioritas
Jangan menggunakan seluruh gaji tanpa pembagian yang jelas. Tentukan alokasi untuk kebutuhan pokok, tabungan, kewajiban, dan hiburan agar pengeluaran lebih terkendali.
Sebagai gambaran, kamu bisa mencoba metode berikut:
- 50% untuk kebutuhan: makanan, tempat tinggal, transportasi, tagihan, dan kebutuhan pokok lainnya.
- 30% untuk keinginan: hiburan, makan di luar, belanja, dan aktivitas rekreasi.
- 20% untuk tabungan dan tujuan keuangan: dana darurat, tabungan, atau pelunasan utang tambahan.
Pembagian ini bukan aturan mutlak. Jika biaya tempat tinggal atau kebutuhan keluarga cukup besar, sesuaikan persentasenya dengan kondisi nyata. Prioritaskan kebutuhan dasar dan kewajiban penting sebelum membelanjakan uang untuk keinginan.
3. Sisihkan Tabungan Saat Gaji Masuk
Salah satu kesalahan yang sering terjadi adalah menabung dari sisa gaji. Ketika pengeluaran tidak terkendali, uang yang tersisa biasanya sangat sedikit atau bahkan tidak ada.
Cobalah menyisihkan tabungan segera setelah menerima gaji. Kamu bisa memulai dengan nominal kecil, lalu meningkatkannya ketika kondisi keuangan semakin stabil.
Pisahkan tabungan dari rekening transaksi harian agar kamu tidak mudah menggunakannya. Jika memungkinkan, aktifkan transfer otomatis setiap tanggal gajian.
4. Bedakan Kebutuhan dan Keinginan
Keinginan membeli sesuatu sering muncul karena diskon, tren, atau ajakan teman. Namun, harga murah tidak selalu berarti kamu perlu membeli barang tersebut.
Sebelum bertransaksi, tanyakan kepada diri sendiri apakah barang itu benar-benar dibutuhkan, apakah anggarannya tersedia, dan apakah pembelian tersebut mengganggu tujuan keuangan.
Untuk pembelian yang tidak mendesak, terapkan aturan menunggu 24 jam sebelum memutuskan. Jeda sederhana ini membantu mengurangi belanja impulsif.
5. Siapkan Anggaran Belanja Mingguan
Anggaran bulanan terkadang terasa terlalu luas sehingga uang habis pada awal bulan. Untuk mengatasinya, pecah anggaran tertentu menjadi batas mingguan.
Misalnya, setelah membayar tagihan dan menyisihkan tabungan, tentukan jumlah uang untuk makan, transportasi, serta kebutuhan sehari-hari selama satu minggu.
Gunakan batas tersebut sebagai panduan, bukan alasan untuk mengabaikan kebutuhan penting. Jika ada pengeluaran tak terduga, evaluasi anggaran dan sesuaikan pos lain yang masih fleksibel.
6. Bangun Dana Darurat
Dana darurat membantu menghadapi kejadian yang tidak direncanakan, seperti kehilangan pekerjaan, perbaikan kendaraan, atau kebutuhan kesehatan mendesak.
Mulailah dengan target yang realistis. Setelah itu, bangun dana secara bertahap hingga mencapai sekitar tiga sampai enam bulan pengeluaran pokok, dengan mempertimbangkan stabilitas pekerjaan dan tanggungan keluarga.
Simpan dana tersebut di tempat yang relatif aman dan mudah diakses ketika diperlukan. Hindari menggunakannya untuk liburan, belanja rutin, atau kebutuhan yang sudah bisa direncanakan.
7. Kendalikan Cicilan dan Utang
Cicilan yang terlalu besar dapat mengurangi ruang untuk kebutuhan sehari-hari dan tabungan. Karena itu, hitung seluruh kewajiban bulanan sebelum mengambil pinjaman baru.
Periksa bunga, biaya administrasi, tenor, serta konsekuensi keterlambatan pembayaran. Jika memiliki beberapa utang, susun daftar berdasarkan jumlah, bunga, dan tanggal jatuh tempo.
Utamakan pembayaran minimum sesuai kewajiban, lalu arahkan dana tambahan ke strategi pelunasan yang sesuai dengan kemampuanmu. Hindari mengambil utang baru hanya untuk memenuhi gaya hidup.
8. Evaluasi Keuangan Setiap Bulan
Mengatur keuangan bukan pekerjaan sekali selesai. Kondisi keluarga, harga kebutuhan, dan pemasukan bisa berubah sehingga anggaran perlu ditinjau secara berkala.
Luangkan waktu setiap akhir bulan untuk membandingkan anggaran dengan pengeluaran aktual. Cari tahu pos mana yang paling banyak menyerap uang dan tentukan perbaikan untuk bulan berikutnya.
Jika pengeluaran terus melebihi pemasukan meskipun sudah berhemat, pertimbangkan penyesuaian biaya tetap atau mencari sumber penghasilan tambahan yang realistis.
Kesimpulan
Cara mengatur keuangan agar gaji tak cepat habis dimulai dengan mencatat pengeluaran, membagi gaji berdasarkan prioritas, dan menyisihkan tabungan sejak awal. Kamu juga perlu membedakan kebutuhan dengan keinginan, membangun dana darurat, serta mengendalikan utang.
Tidak perlu mengubah semua kebiasaan sekaligus. Mulailah dari langkah sederhana dan evaluasi secara rutin. Dengan disiplin yang konsisten, kamu bisa mengelola gaji secara lebih terarah dan mempersiapkan kebutuhan masa depan.
FAQ Cara Mengatur Keuangan
Bagaimana cara mengatur gaji kecil agar tetap bisa menabung?
Catat kebutuhan pokok, kurangi pengeluaran yang tidak mendesak, lalu sisihkan tabungan sesuai kemampuan. Nominal kecil tetap bermanfaat jika dilakukan secara konsisten.
Kapan waktu terbaik untuk menabung?
Sisihkan uang segera setelah gaji masuk, sebelum mengalokasikan dana untuk pengeluaran yang fleksibel.
Apa yang harus dilakukan jika gaji selalu habis?
Periksa catatan pengeluaran, prioritaskan kebutuhan dasar, evaluasi cicilan, dan kurangi pengeluaran yang kurang penting. Jika perlu, pertimbangkan sumber pemasukan tambahan.
Tags: cara mengatur keuangan, keuangan pribadi, mengatur gaji, anggaran bulanan, tips menabung, menghemat uang, pengeluaran rumah tangga